Alterações na isenção do Imposto de Renda da pessoa física
Lei
Valor da faixa de rendimentos sem Imposto de Renda e tributação das pessoas físicas de altas rendas. Alterações por lei da tabela progressiva mensal, várias delas por conversão de medidas provisórias pelo Congresso, e, a partir de 2026, pela Lei nº 15.270/2025, redução do imposto devido…
Índice e ficha
- Período
- 2005
- Área
- Lula e seus governos
- Regiões
- Brasil
- Temas
- Estado, poder e democracia, Economia e organização social
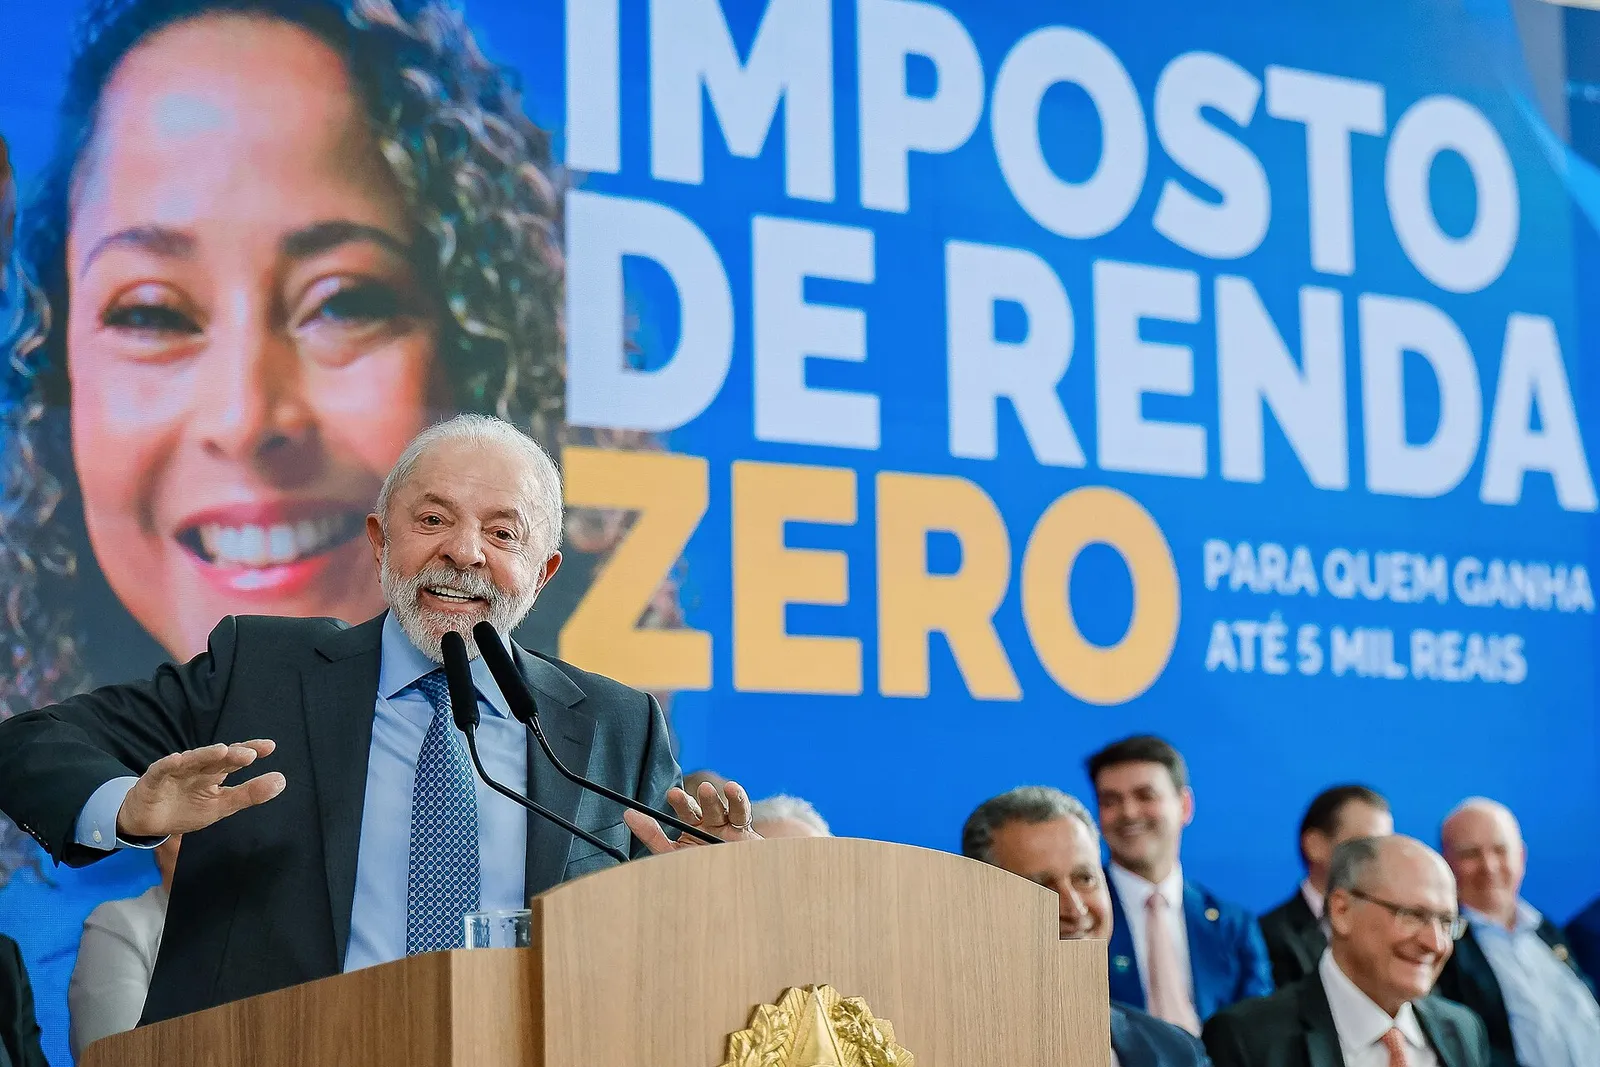
Alterações por lei da tabela progressiva mensal, várias delas por conversão de medidas provisórias pelo Congresso, e, a partir de 2026, pela Lei nº 15.270/2025, redução do imposto devido para rendimentos tributáveis mensais de até R$ 7.350,00 e tributação mínima para pessoas físicas de altas rendas, que a exposição de motivos do projeto apresenta como compensação. O projeto do Poder Executivo (PL nº 1.087/2025) propunha redução decrescente até R$ 7.000,00; na Câmara, a comissão especial, com relatoria do deputado Arthur Lira, aprovou substitutivo, o Plenário aprovou subemenda substitutiva global por 493 votos e a lei sancionada fixou o limite em R$ 7.350,00.123456789101112131415161718
Nos governos Lula
Origem
Segundo a exposição de motivos da MP nº 1.294/2025, o limite da alíquota zero aumentaria 7,507%, de R$ 2.259,20 para R$ 2.428,80, com o objetivo de afastar por completo a tributação sobre a faixa de renda de até R$ 3.036,00; a mudança afeta a apuração de todos os contribuintes, pela progressividade da tabela.20
O PL nº 1.087/2025 foi apresentado na Câmara pelo Poder Executivo em 18/03/2025, com mensagem de solicitação de urgência (MSC 299/2025, art. 64, § 1º, da Constituição); em 05/05/2025, a MSC 520/2025 cancelou a urgência e o projeto passou ao regime de prioridade.1617
Na proposta original (EM nº 00019/2025 MF), a redução seria de até R$ 312,89, de modo que o imposto fosse zero para rendimentos mensais de até R$ 5.000,00, e decrescente de R$ 5.000,01 até R$ 7.000,00.15
A EM nº 00019/2025 MF informa que a redução proposta considera a faixa de isenção atualizada em dois salários mínimos, R$ 3.036,00, 'conforme anunciado pelo governo federal', com primeira faixa da tabela mensal de R$ 2.428,80.15
Antecedentes
Segundo as tabelas de anos anteriores publicadas pela Receita Federal, a faixa sem imposto da tabela anual do IRPF era de até R$ 10.800,00 no ano-calendário 2001 e de até R$ 12.696,00 nos anos-calendário 2002 a 2004 (exercícios 2003 a 2005).19
Na página de tributação de 2015 da Receita Federal, a tabela de incidência mensal a partir de abril de 2015 tem faixa de alíquota zero até R$ 1.903,98, com base na Lei nº 13.149, de 21 de julho de 2015.21
A Lei nº 14.663/2023 deu nova redação ao inciso IX do art. 1º da Lei nº 11.482/2007, delimitando a tabela anterior ao período de abril de 2015 a abril de 2023; a exposição de motivos da MP nº 1.171/2023 informa que o limite da faixa de alíquota zero então vigente era R$ 1.903,98.1022
O que foi instituído
A Lei nº 15.270/2025 altera as Leis nºs 9.250/1995 e 9.249/1995 'para instituir a redução do imposto sobre a renda devido nas bases de cálculo mensal e anual e a tributação mínima para as pessoas físicas que auferem altas rendas'.14
Alterações
A Lei nº 11.119, de 25 de maio de 2005, assinada pelo vice-presidente no exercício da Presidência e originada do PLV 5/2005, estabeleceu novas tabelas progressivas mensal e anual do IRPF, com efeitos a partir de 1º de janeiro de 2005.12
Segundo a Receita Federal, a faixa sem imposto da tabela anual passou a ser de até R$ 13.968,00 no ano-calendário 2005 (exercício 2006), ante R$ 12.696,00 nos anos-calendário 2002 a 2004.19
A Lei nº 11.311, de 13 de junho de 2006 (PLV 9/2006, conversão da MP 280/2006), sancionada por Lula, fixou a tabela progressiva mensal com faixa sem imposto até R$ 1.257,12, com efeitos a partir de fevereiro de 2006.34
Segundo a Receita Federal, a faixa sem imposto da tabela anual foi de até R$ 14.992,32 no ano-calendário 2006 (exercício 2007).19
O art. 1º da Lei nº 11.482/2007 fixou, na redação original, tabelas progressivas mensais para cada ano-calendário: faixa sem imposto até R$ 1.313,69 em 2007, até R$ 1.372,81 em 2008, até R$ 1.434,59 em 2009 e até R$ 1.499,15 a partir de 2010.5
A Lei nº 11.945, de 4 de junho de 2009 (PLV 4/2009, conversão com alteração da MP nº 451, de 15/12/2008), sancionada por Lula, deu nova redação às tabelas de 2009 e de 2010 da Lei nº 11.482/2007 (art. 23).67
No texto compilado da Lei nº 11.482/2007, a tabela do ano-calendário de 2009, com redação dada pela Lei nº 11.945, de 4/6/2009, produzindo efeitos a partir de 1/1/2009, começa com a faixa sem imposto até R$ 1.434,59 e inclui, entre outras, as faixas de R$ 1.434,60 até R$ 2.150,00 e de R$ 2.866,71 até R$ 3.582,00.23
Na página de tributação de 2010 da Receita Federal, a tabela de incidência mensal tem faixa sem imposto até R$ 1.499,15, seguida da faixa de R$ 1.499,16 até R$ 2.246,75, e indica como norma a Lei nº 11.945, de 4 de junho de 2009.24
A Medida Provisória nº 1.171, de 30 de abril de 2023, assinada por Lula, alterou a tabela mensal do IRPF fixando faixa de alíquota zero até R$ 2.112,00 a partir de maio de 2023, e entrou em vigor em 1º de maio de 2023.25
Na conversão da MP nº 1.172/2023 (salário mínimo), a proposição recebeu nova ementa que inclui a alteração dos valores da tabela mensal do Imposto sobre a Renda da Pessoa Física; a Câmara aprovou em 23/08/2023 a MP na forma do Projeto de Lei de Conversão (PLV nº 15, de 2023), ressalvados os destaques (Sim: 439; não: 1; abstenção: 1), a matéria foi aprovada no Senado Federal e transformada na Lei nº 14.663/2023.89
A Lei nº 14.663, de 28 de agosto de 2023, sancionada por Lula, incluiu na Lei nº 11.482/2007 a tabela progressiva mensal a partir de maio de 2023, com faixa de alíquota zero até R$ 2.112,00.10
Na página de tributação de 2023 da Receita Federal, a tabela de incidência mensal a partir de maio de 2023 tem faixa de alíquota zero até R$ 2.112,00 e limite mensal de desconto simplificado de R$ 528,00, com base na Lei nº 14.663/2023; de janeiro a abril de 2023 vigorou a tabela anterior.26
A Medida Provisória nº 1.206, de 6 de fevereiro de 2024, assinada por Lula, fixou a tabela progressiva mensal a partir de fevereiro de 2024 com faixa de alíquota zero até R$ 2.259,20, com vigência na data de publicação.27
A Lei nº 14.848, de 1º de maio de 2024, sancionada por Lula, incluiu na Lei nº 11.482/2007 a tabela progressiva mensal a partir de fevereiro de 2024 (faixa de alíquota zero até R$ 2.259,20) e revogou a Medida Provisória nº 1.206, de 6 de fevereiro de 2024; a ficha do Senado registra a MP como norma revogada expressamente.1112
Na página de tributação de 2024 da Receita Federal, a tabela mensal a partir de fevereiro de 2024 tem faixa de alíquota zero até R$ 2.259,20 e limite mensal de desconto simplificado de R$ 564,80, com base na Lei nº 14.848/2024.28
A Medida Provisória nº 1.294, de 11 de abril de 2025, assinada por Lula, fixou a tabela progressiva mensal a partir de maio de 2025 com faixa de alíquota zero até R$ 2.428,80.29
A Lei nº 15.191, de 11 de agosto de 2025, sancionada por Lula, alterou a Lei nº 11.482/2007 para ampliar, a partir de maio de 2025, o limite da primeira faixa da tabela mensal (alíquota zero até R$ 2.428,80) e revogou a MP nº 1.294/2025.13
Na página de tributação de 2025 da Receita Federal, a tabela mensal a partir de maio de 2025 tem faixa de alíquota zero até R$ 2.428,80 e limite mensal de desconto simplificado de R$ 607,20, com base na Lei nº 15.191/2025; de janeiro a abril de 2025 valeu a faixa até R$ 2.259,20.30
Na Câmara, o PL nº 1.087/2025 foi analisado por comissão especial, com relatoria do deputado Arthur Lira, cujo parecer com substitutivo foi aprovado na comissão, ressalvados os destaques.16
Em 01/10/2025, o Plenário da Câmara aprovou a Subemenda Substitutiva Global ao PL nº 1.087/2025 por 493 votos sim, de 493, e a matéria foi ao Senado (PL 1.087-B/2025).16
O PL nº 1.087/2025 foi sancionado em 26/11/2025 e transformado na Lei nº 15.270, de 26 de novembro de 2025, publicada no Diário Oficial da União de 27/11/2025, assinada por Lula e Fernando Haddad, entre outros signatários.181614
A Lei nº 15.270/2025 entrou em vigor na data de sua publicação e produz efeitos a partir de 1º de janeiro de 2026; revogou o art. 11 da Lei nº 9.250/1995.14
A mesma página da Receita Federal publica a Tabela de Redução Mensal a partir de janeiro de 2026 (até R$ 5.000,00, redução de até R$ 312,89 de modo que o imposto devido seja zero; de R$ 5.000,01 até R$ 7.350,00, redução decrescente), com base na Lei nº 15.270/2025.31
Público atendido
Segundo o FAQ do Ministério da Fazenda sobre a proposta, 141,4 mil contribuintes (0,13% do total) passariam a contribuir pelo patamar mínimo: pessoas com renda acima de R$ 600 mil por ano que não pagam alíquota efetiva de até 10%, com alíquota efetiva média de 2,54%.32
Funcionamento
A Lei nº 11.482/2007 determina que o imposto anual seja calculado por tabela progressiva anual correspondente à soma das tabelas mensais vigentes nos meses de cada ano-calendário.5
Segundo a exposição de motivos da MP nº 1.171/2023, o desconto simplificado mensal de 25% do limite da primeira faixa resultaria em R$ 528,00, e a pessoa com remuneração mensal de até R$ 2.640,00 não teria rendimentos tributados na fonte nem imposto a pagar na declaração anual se optasse pelo desconto simplificado anual.22
Segundo a exposição de motivos da MP nº 1.171/2023, o desconto simplificado mensal se aplica à base de cálculo da retenção na fonte e do carnê-leão como limite mínimo de dedução: se as deduções legais (dependentes, previdência e pensão alimentícia) forem maiores, usa-se a soma delas.22
A Lei nº 14.663/2023 incluiu o § 2º no art. 4º da Lei nº 9.250/1995: alternativamente às deduções, pode ser usado desconto simplificado mensal de 25% do valor máximo da faixa com alíquota zero da tabela mensal, se for mais benéfico ao contribuinte, sem comprovação de despesa.10
Pelo art. 3º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, a partir de janeiro de 2026 há redução do imposto mensal: até R$ 5.000,00 de rendimentos tributáveis, redução de até R$ 312,89 'de modo que o imposto devido seja zero'; de R$ 5.000,01 até R$ 7.350,00, redução de R$ 978,62 menos 0,133145 vezes o rendimento, decrescente até zerar.14
Pelo art. 11-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, a partir do exercício de 2027 (ano-calendário 2026) há redução do imposto anual: até R$ 60.000,00 de rendimentos tributáveis, redução de até R$ 2.694,15, zerando o imposto; de R$ 60.000,01 até R$ 88.200,00, redução decrescente; acima de R$ 88.200,00, sem redução.14
Pelo art. 6º-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, a partir de janeiro de 2026, lucros e dividendos pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 em um mesmo mês sofrem retenção na fonte de 10% sobre o total, vedadas deduções; ficam de fora lucros relativos a resultados apurados até o ano-calendário de 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025 e exigíveis nos termos da legislação civil ou empresarial, desde que o pagamento ocorra nos termos originalmente previstos no ato de aprovação.14
Pelo art. 16-A da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, a partir do exercício de 2027 (ano-calendário 2026) a pessoa física com soma de rendimentos no ano acima de R$ 600.000,00 fica sujeita à tributação mínima do IRPF, com alíquota de 10% para rendimentos a partir de R$ 1.200.000,00 e alíquota crescente de 0 a 10% entre R$ 600.000,00 e R$ 1.200.000,00.14
O art. 16-B da Lei nº 9.250/1995, incluído pela Lei nº 15.270/2025, concede redutor da tributação mínima quando a soma da alíquota efetiva de tributação dos lucros da pessoa jurídica com a alíquota efetiva da tributação mínima ultrapassa a soma das alíquotas nominais do IRPJ e da CSLL: 34% (regra geral), 40% (pessoas jurídicas de seguros privados e de capitalização e outras listadas) ou 45% (pessoas jurídicas referidas no inciso I do § 1º do art. 1º da Lei Complementar nº 105, de 10 de janeiro de 2001); a concessão fica condicionada à apresentação de demonstrações financeiras da pessoa jurídica.14
A Lei nº 15.270/2025 incluiu o § 4º no art. 10 da Lei nº 9.249/1995: lucros ou dividendos pagos, creditados, entregues, empregados ou remetidos ao exterior ficam sujeitos ao imposto de renda na fonte à alíquota de 10%, com as exceções do § 5º do mesmo artigo (entre elas, lucros relativos a resultados apurados até o ano-calendário de 2025 e remessas a governos estrangeiros e fundos soberanos).14
Responsabilidades
A exposição de motivos do PL nº 1.087/2025 é a EM nº 00019/2025 MF, de 15 de março de 2025, assinada por Fernando Haddad.15
Segundo a EM nº 00019/2025 MF, a medida seria acompanhada pela Secretaria de Política Econômica do Ministério da Fazenda e avaliada anualmente no Relatório sobre a Distribuição da Renda e da Riqueza da População Brasileira, com dados da Receita Federal.15
A Lei nº 15.270/2025 autoriza a Receita Federal a fornecer os dados e calcular o redutor da tributação mínima na declaração pré-preenchida do IRPF, com base nas informações das empresas pagadoras de lucros e dividendos.14
As exposições de motivos das MPs nº 1.171/2023 e nº 1.294/2025 apontam a necessidade premente de atualização da tabela mensal do IRPF, que pode ser implementada a partir do mês de maio do ano-calendário de 2023 e de 2025, respectivamente, para fins de cálculo da retenção na fonte e do carnê-leão.2220
Orçamento e execução financeira
A exposição de motivos da MP nº 1.171/2023 estima redução de receitas pela atualização da tabela mensal do IRPF de R$ 3,20 bilhões em 2023 (7 meses), R$ 5,88 bilhões em 2024 e R$ 6,27 bilhões em 2025 (estimativa oficial, não execução).22
A exposição de motivos da MP nº 1.171/2023 informa que, em 2023, a redução de receita decorrente da atualização dos valores da tabela mensal do IRPF seria compensada com a estimativa de incremento de arrecadação decorrente das medidas estabelecidas no Capítulo V do Título I e que, em 2024 e 2025, o Ministério da Fazenda consideraria, nas estimativas de receitas dos respectivos orçamentos, os valores decorrentes das medidas.22
A exposição de motivos da MP nº 1.294/2025, com base em estudos da Receita Federal, estima redução de receitas de R$ 3,29 bilhões em 2025, R$ 5,34 bilhões em 2026 e R$ 5,73 bilhões em 2027, e informa que os valores de 2026 e 2027 já estavam considerados na estimativa do PL nº 1.087/2025 (estimativa oficial, não execução).20
A EM nº 00019/2025 MF, citando estudo da Receita Federal, estima renúncia de receitas com a redução do imposto de R$ 25,84 bilhões em 2026, R$ 27,72 bilhões em 2027 e R$ 29,68 (bilhões) em 2028 (estimativa da proposta original, não execução).15
Para compensar a renúncia, a EM nº 00019/2025 MF estima arrecadação com o imposto mínimo da pessoa física de R$ 25,22 bilhões (2026), R$ 29,49 bilhões (2027) e R$ 29,83 bilhões (2028), e com dividendos para o exterior de R$ 8,9 bilhões, R$ 9,69 bilhões e R$ 9,81 bilhões, totalizando R$ 34,12 bilhões, R$ 39,18 bilhões e R$ 39,64 bilhões.15
A Lei nº 15.270/2025 determina que estados, DF e municípios sejam compensados pela redução de receitas com o aumento dos respectivos fundos de participação decorrente da tributação de dividendos remetidos ao exterior e da tributação mínima; se insuficiente, a União compensa trimestralmente com receitas que excedam as estimativas de impacto da lei.14
Pela Lei nº 15.270/2025, a arrecadação da União resultante da lei que exceder o necessário para compensar a redução do imposto e os entes federativos será considerada fonte de compensação no cálculo da alíquota de referência da CBS do ano seguinte.14
O FAQ do Ministério da Fazenda apresenta a tributação mínima como medida compensatória: redução de arrecadação da União de R$ 25,84 bilhões em 2026 frente a ampliação de receita de R$ 25,22 bilhões com a tributação mínima e R$ 8,9 bilhões com a tributação de 10% na remessa de dividendos ao exterior (estimativas do governo).32
Beneficiários
O FAQ do Ministério da Fazenda sobre a proposta informa que seriam 10 milhões de brasileiros beneficiados pela nova isenção e que 65% dos declarantes (cerca de 26 milhões de pessoas) seriam totalmente isentos (estimativa do governo, não resultado observado).32
Resultados observados
Segundo o mesmo FAQ do Ministério da Fazenda, serão 10 milhões de brasileiros beneficiados pela nova isenção e, somando aos 10 milhões já beneficiados pelas mudanças de 2023 e 2024, são 20 milhões de pessoas que deixam de pagar Imposto de Renda desde 2023.32
Limitações
Nas tabelas da Receita Federal, a mesma tabela anual do IRPF (faixa sem imposto até R$ 12.696,00) vale para os exercícios de 2003 a 2005, isto é, para os anos-calendário 2002, 2003 e 2004; não houve alteração da tabela anual nos dois primeiros anos do governo Lula.19
A MP nº 1.171/2023 não foi convertida em lei: a Câmara registra sua situação como 'Perdeu a Eficácia', e a ficha do Senado registra o Ato do Presidente do Congresso Nacional nº 62, de 30/08/2023, de declaração de vigência encerrada.3334
A redução mensal fica limitada ao imposto determinado pela tabela progressiva mensal, e contribuintes com rendimentos tributáveis mensais acima de R$ 7.350,00 não têm redução; a redução também se aplica ao imposto na fonte sobre o décimo terceiro salário.14
As páginas de tributação da Receita Federal informam o mesmo valor de rendimentos previdenciários isentos para maiores de 65 anos em 2015 e em 2026: R$ 1.903,98 mensais.2131
O art. 6º da Lei nº 15.270, de 26 de novembro de 2025, determina que, no prazo de 1 (um) ano, o Poder Executivo envie ao Congresso Nacional projeto de lei com a previsão de política nacional de atualização dos valores previstos na legislação do Imposto sobre a Renda das Pessoas Físicas.14
Segundo a EM nº 00019/2025 MF, o impacto fiscal do redutor (art. 16-B) e do crédito para domiciliados no exterior (art. 10-A) não foi estimado, por depender do ato regulamentador do Poder Executivo.15
O FAQ do Ministério da Fazenda descreve a proposta (desconto parcial para quem ganha entre R$ 5.000,00 e R$ 7.000,00 e faixa de isenção até R$ 2.259,20), e não o texto da Lei nº 15.270/2025, segundo a qual contribuintes com rendimentos tributáveis sujeitos à incidência mensal superior a R$ 7.350,00 não terão redução no imposto devido.3214
No acervo
O dossiê completo, com a data de corte, o estado de cada afirmação, gráficos e o trecho de cada fonte, está em Alterações na isenção do Imposto de Renda da pessoa física.
Cronologia
2005
Lei 11.119/2005 corrige a tabela do Imposto de Renda.1
2007
Lei 11.482/2007 fixa tabelas mensais para 2007 a 2010.5
maio de 2023
Nova faixa sem imposto e desconto simplificado (Lei 14.663/2023).10
fevereiro de 2024
Tabela corrigida pela Lei 14.848/2024.11
maio de 2025
Tabela corrigida pela Lei 15.191/2025.13
novembro de 2025
Lei 15.270/2025 sancionada: redução do imposto até R$ 5.000 mensais e tributação mínima de altas rendas.18
janeiro de 2026
Redução mensal aplicada pela Receita Federal a partir de janeiro de 2026.31
Imagens
Fontes
“Consultada” indica que o endereço foi aberto na data informada. “Referência bibliográfica” indica obra citada sem conferência de página nesta versão.
- 1Lei nº 11.119, de 25 de maio de 2005 (texto publicado). Senado Federal (Sigen), 2005.[Fonte primária · consultada em 14 de outubro de 2026]
- 2Ficha da Lei nº 11.119/2005. Senado Federal (Legislação Federal).[Fonte primária · consultada em 14 de outubro de 2026]
- 3Lei nº 11.311, de 13 de junho de 2006 (texto publicado). Senado Federal (Sigen), 2006.[Fonte primária · consultada em 14 de outubro de 2026]
- 4Ficha da Lei nº 11.311/2006. Senado Federal (Legislação Federal).[Fonte primária · consultada em 14 de outubro de 2026]
- 5Lei nº 11.482, de 31 de maio de 2007 (texto publicado). Senado Federal (Sigen), 2007.[Fonte primária · consultada em 14 de outubro de 2026]
- 6Lei nº 11.945, de 4 de junho de 2009 (texto publicado). Senado Federal (Sigen), 2009.[Fonte primária · consultada em 14 de outubro de 2026]
- 7Ficha da Lei nº 11.945/2009. Senado Federal (Legislação Federal).[Fonte primária · consultada em 14 de outubro de 2026]
- 8MPV 1172/2023: dados da proposição (API de dados abertos). Câmara dos Deputados.[Fonte primária · consultada em 14 de outubro de 2026]
- 9MPV 1172/2023: tramitações (API de dados abertos). Câmara dos Deputados.[Fonte primária · consultada em 14 de outubro de 2026]
- 10Lei nº 14.663, de 28 de agosto de 2023 (texto publicado). Senado Federal (Sigen), 2023.[Fonte primária · consultada em 14 de outubro de 2026]
- 11Lei nº 14.848, de 1º de maio de 2024 (texto publicado). Senado Federal (Sigen), 2024.[Fonte primária · consultada em 14 de outubro de 2026]
- 12Ficha da Medida Provisória nº 1.206/2024. Senado Federal (Legislação Federal).[Fonte primária · consultada em 14 de outubro de 2026]
- 13Lei nº 15.191, de 11 de agosto de 2025 (texto publicado). Senado Federal (Sigen), 2025.[Fonte primária · consultada em 14 de outubro de 2026]
- 14Lei nº 15.270, de 26 de novembro de 2025 (texto publicado). Senado Federal (Sigen), 2025.[Fonte primária · consultada em 14 de outubro de 2026]
- 15PL 1.087/2025: inteiro teor com a Exposição de Motivos EM nº 00019/2025 MF. Câmara dos Deputados, 2025.[Fonte primária · consultada em 14 de outubro de 2026]
- 16PL 1087/2025: tramitações (API de dados abertos). Câmara dos Deputados.[Fonte primária · consultada em 14 de outubro de 2026]
- 17PL 1087/2025: dados da proposição (API de dados abertos). Câmara dos Deputados.[Fonte primária · consultada em 14 de outubro de 2026]
- 18PL 1087/2025 no Senado: processo e informes legislativos (API de dados abertos). Senado Federal.[Fonte primária · consultada em 14 de outubro de 2026]
- 19Anos anteriores: tabelas de incidência anual do IRPF em anos anteriores a 2007. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 20MPV 1.294/2025: inteiro teor com a Exposição de Motivos EM nº 00025/2025 MF. Câmara dos Deputados, 2025.[Fonte primária · consultada em 14 de outubro de 2026]
- 21Tributação de 2015. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 22MPV 1.171/2023: inteiro teor com a Exposição de Motivos EM nº 00057/2023 MF. Câmara dos Deputados, 2023.[Fonte primária · consultada em 14 de outubro de 2026]
- 23Lei nº 11.482/2007, texto compilado (Câmara dos Deputados, Centro de Documentação e Informação). Senado Federal (Sigen).[Fonte primária · consultada em 14 de outubro de 2026]
- 24Tributação de 2010. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 25Medida Provisória nº 1.171, de 30 de abril de 2023 (texto publicado). Senado Federal (Sigen), 2023.[Fonte primária · consultada em 14 de outubro de 2026]
- 26Tributação de 2023. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 27Medida Provisória nº 1.206, de 6 de fevereiro de 2024 (texto publicado). Senado Federal (Sigen), 2024.[Fonte primária · consultada em 14 de outubro de 2026]
- 28Tributação de 2024. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 29Medida Provisória nº 1.294, de 11 de abril de 2025 (texto publicado). Senado Federal (Sigen), 2025.[Fonte primária · consultada em 14 de outubro de 2026]
- 30Tributação de 2025. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 31Tributação de 2026. Receita Federal do Brasil.[Fonte primária · consultada em 14 de outubro de 2026]
- 32FAQ - Ampliação da Isenção do Imposto de Renda e tributação mínima das altas rendas. Ministério da Fazenda.[Fonte oficial · consultada em 14 de outubro de 2026]
- 33MPV 1171/2023: dados da proposição (API de dados abertos). Câmara dos Deputados.[Fonte primária · consultada em 14 de outubro de 2026]
- 34Ficha da Medida Provisória nº 1.171/2023. Senado Federal (Legislação Federal).[Fonte primária · consultada em 14 de outubro de 2026]
Rede de relações
Ligações documentadas com tipo, período e fonte. Verbetes ainda planejados aparecem tracejados e sem link.
relacionado a
parte de
- Primeiro governo LulaPaís e experiência histórica
- Segundo governo LulaPaís e experiência histórica
- Terceiro governo LulaPaís e experiência histórica
Compartilhe
Peças para as redes
Geradas a partir deste verbete. Cada peça leva o endereço do verbete, onde ficam as fontes e o contexto.
Histórico e revisão
- Estado
- Publicado
- Autoria
- Exército Lula, a partir das afirmações conferidas do acervo
- Criado em
- 20 de outubro de 2026
- Atualizado em
- 14 de outubro de 2026
- Extensão
- 3.085 palavras · 34 fontes
- Revisão humana
- Tiago Moura Cesar do Nascimento
- 20 de outubro de 2026 · revisao editorialRevisão e publicação no Exército Lula.Tiago Moura Cesar do Nascimento
- 20 de outubro de 2026 · criacaoVerbete montado com as afirmações elegíveis do dossiê, cada uma com as fontes em que foi conferida.Exército Lula (geração automática a partir do acervo)
Encontrou um erro? Escreva pela página de correções citando o verbete e a seção. Correções ficam registradas neste histórico.
Como citar: Alterações na isenção do Imposto de Renda da pessoa física. In: Enciclopédia do Exército Lula. Versão de 20 de outubro de 2026. Disponível em: https://exercitolula.com.br/enciclopedia/isencao-ir.